
Có hơn 1 tỷ đồng tiền nhàn rỗi: Nên trả nợ vay mua nhà, gửi tiết kiệm 8% hay mua vàng?
Đứng trước khoản tiền hơn 1 tỷ đồng khi vay mua nhà, chuyên gia tài chính khuyến nghị cân nhắc kỹ bài toán sinh lời và áp lực chi phí lãi suất sau ưu đãi.
Anh Nguyễn Thanh Tùng (Hà Nội) đang trong giai đoạn chi trả khoản vay ngân hàng để mua căn hộ. Hiện tại, khoản vay của anh được áp dụng mức lãi suất ưu đãi 6%/năm. Tuy nhiên, sau hơn một năm nữa, mức lãi suất này sẽ chuyển sang thả nổi, được tính bằng lãi suất tham chiếu cộng thêm biên độ 3,5%/năm theo điều khoản hợp đồng tín dụng.
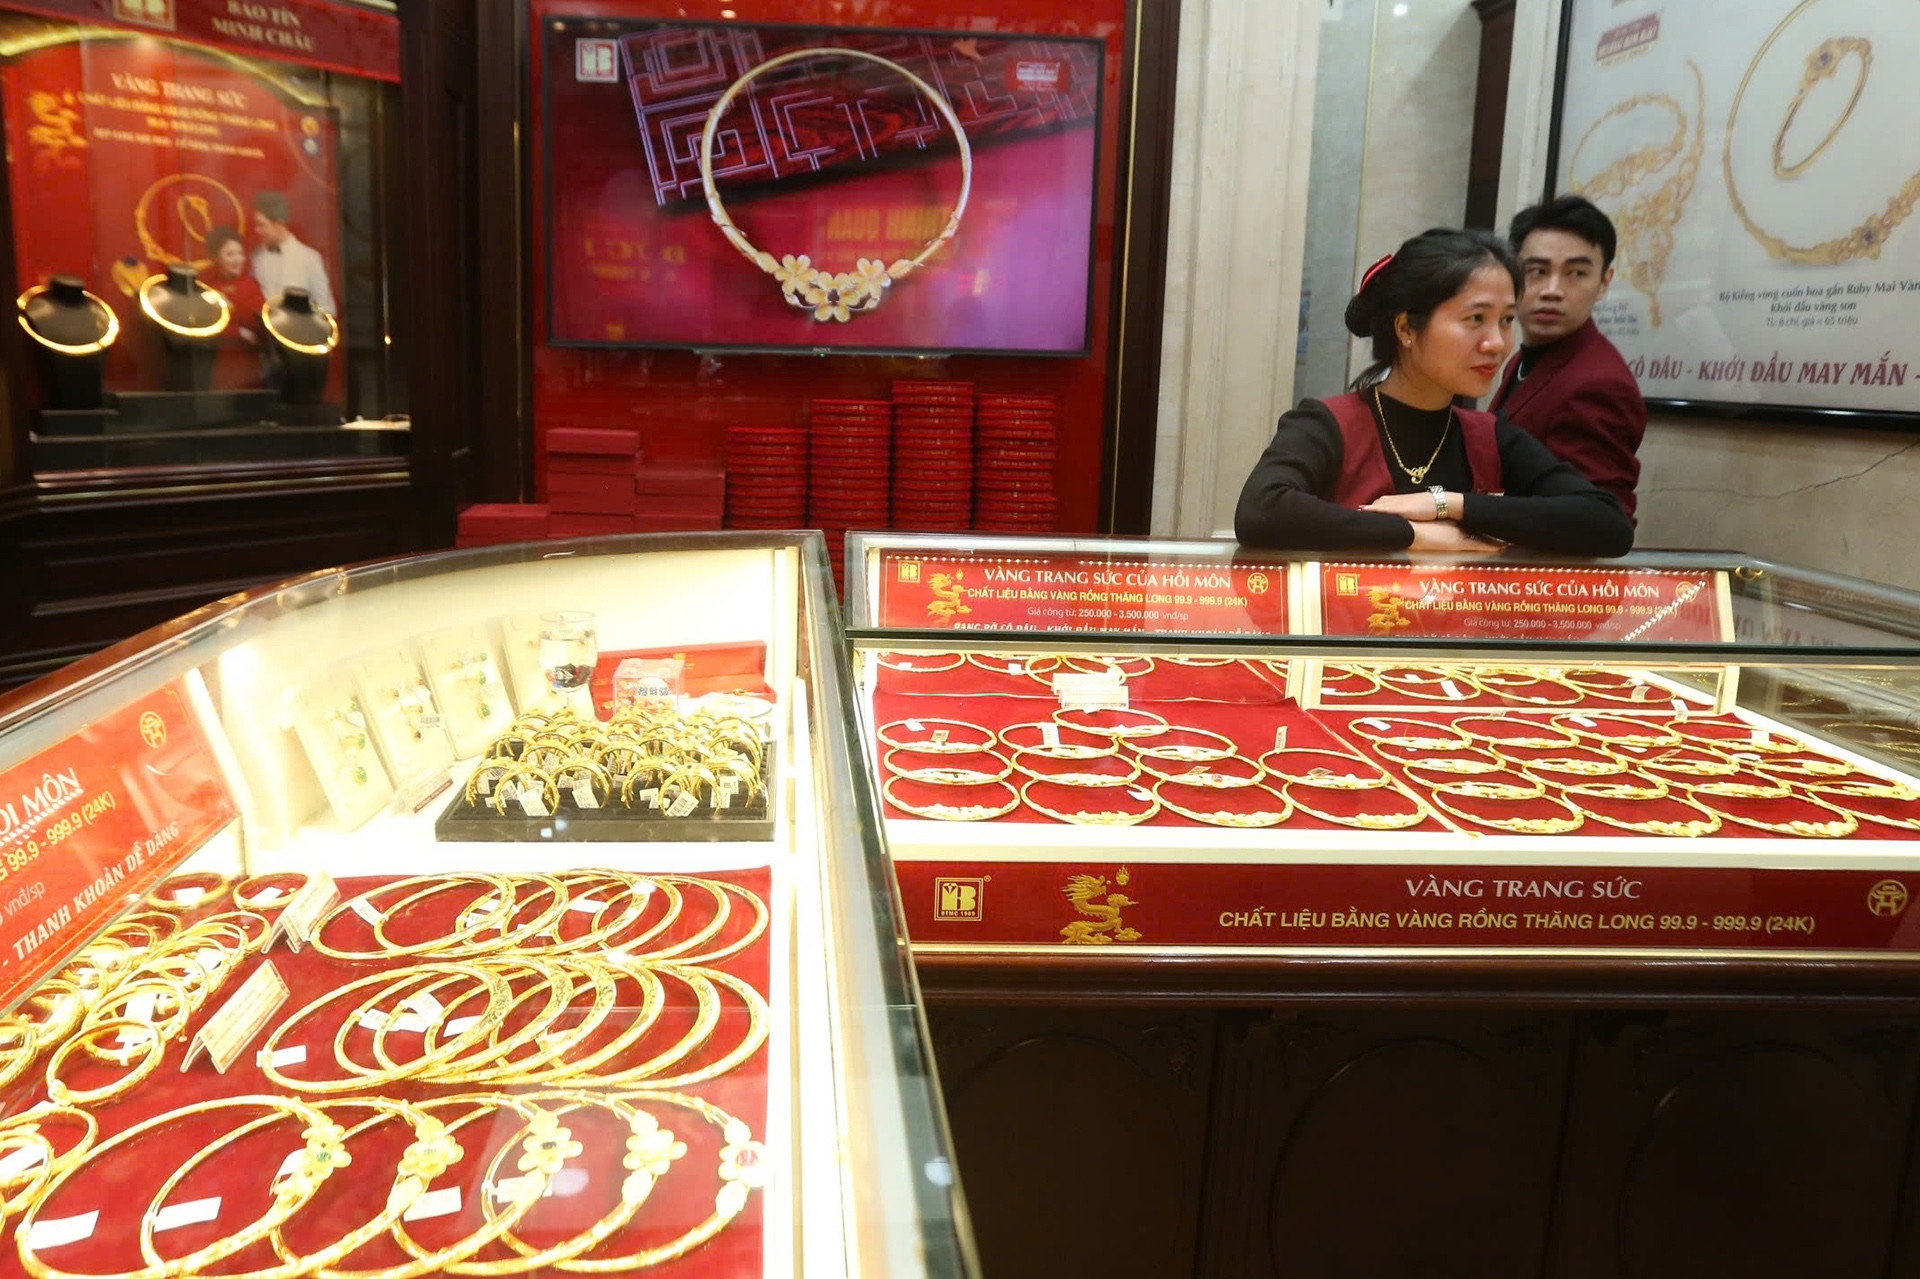
Vừa qua, anh Tùng nhận được khoản tiền hơn 1 tỷ đồng từ gia đình. Đứng trước nguồn vốn này, anh băn khoăn giữa ba lựa chọn: thanh toán trước hạn một phần khoản nợ ngân hàng, gửi tiết kiệm kỳ hạn dài với lãi suất khoảng hoặc trên 8%/năm, hoặc mua vàng tích lũy khi giá vừa trải qua đợt điều chỉnh.
Đánh giá bài toán cấu trúc tài chính và rủi ro lãi suất
Theo chuyên viên tư vấn tài chính Nguyễn Mạnh Cường, yếu tố then chốt cần xem xét đầu tiên không phải là tỷ suất sinh lời tiềm năng của các kênh đầu tư, mà là cấu trúc tài chính tổng thể của người vay. Mức lãi suất ưu đãi hiện tại chỉ mang tính tạm thời. Khi thời gian ưu đãi kết thúc, chi phí lãi vay có thể gia tăng đáng kể do phụ thuộc vào biên độ và biến động của thị trường tiền tệ.
Vì vậy, khoản tiền hơn 1 tỷ đồng không chỉ là nguồn vốn nhàn rỗi để tìm kiếm lợi nhuận, mà còn là công cụ phòng vệ giúp giảm dư nợ gốc và hạn chế áp lực tài chính trong tương lai.
So sánh hiệu quả giữa gửi tiết kiệm và mua vàng
Nếu lựa chọn gửi ngân hàng với mức lãi suất 8%/năm và duy trì trong tròn một năm, khoản tiền 1 tỷ đồng có thể mang lại khoảng 80 triệu đồng tiền lãi, tùy thuộc vào biểu phí và sản phẩm tiền gửi cụ thể.
Đối với kênh vàng, mức sinh lời hoàn toàn phụ thuộc vào biến động thị trường trong tương lai. Giá vàng có thể tăng, đi ngang hoặc giảm tiếp sau thời gian điều chỉnh. Theo ông Cường, việc dựa vào mức tăng trưởng trong quá khứ để dự phóng lợi nhuận ngắn hạn là một sai lầm phổ biến. Vàng chỉ mang lại hiệu quả vượt trội so với gửi tiết kiệm nếu mức tăng giá bù đắp được khoảng chênh lệch giữa giá mua và giá bán cùng các chi phí giao dịch liên quan.
Ưu tiên bảo toàn dòng tiền và khả năng trả nợ
Đối với cá nhân đang gánh khoản vay bất động sản lớn, việc duy trì khả năng trả nợ và kiểm soát rủi ro chi phí vốn cần được đặt lên hàng đầu. Người vay cần cân nhắc kỹ dòng tiền trả nợ, quỹ dự phòng khẩn cấp và mức độ chấp nhận rủi ro trước khi quyết định.
Nếu không có kế hoạch tài chính rõ ràng, việc mạo hiểm đầu tư vào các tài sản biến động như vàng có thể khiến người vay đánh đổi sự an toàn tài chính lấy một mức lợi nhuận không chắc chắn, nhất là tại thời điểm khoản vay chuẩn bị chuyển sang mức lãi suất thả nổi.